От днес осигурените за втора пенсия за пръв път получават право да изберат с какъв риск да се инвестират спестяванията им в универсалните фондове. Това става възможно с въвеждането на мултифондова система, с която от 1 януари 2027 г. средствата във втория стълб ще се управляват в подфондове с различен инвестиционен профил, съобразен с оставащия период до пенсиониране и съответстващо равнище на инвестиционен риск. Това може да постигне над 7% доходност при динамичния подфонд за инвестиция.
Подфондовете са:
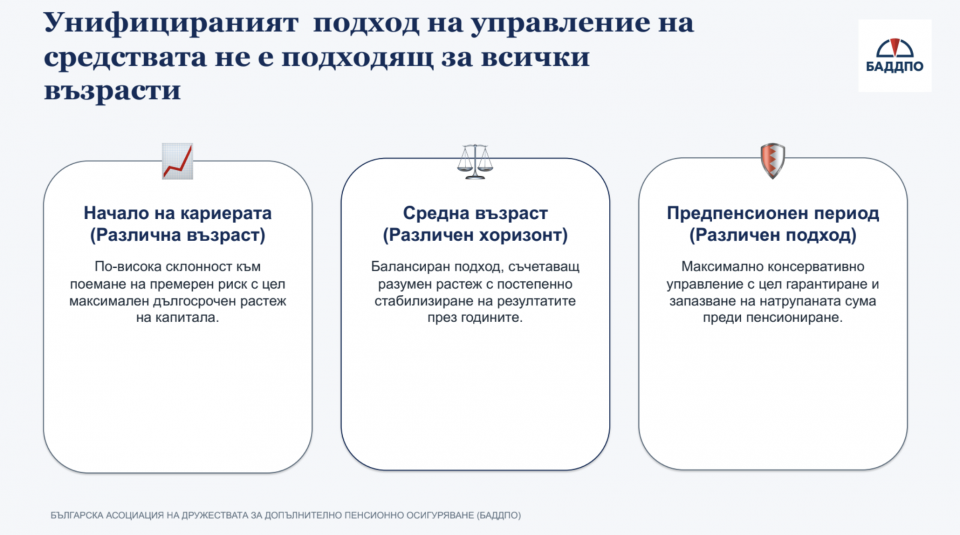
• Динамичен подфонд - с относително по-висок риск и потенциал за по-висока доходност при дългосрочен инвестиционен хоризонт; може да инвестира до 90% от активите си във финансови инструменти с променлив доход;
• Балансиран подфонд - със средно равнище на риск и целящ умерена доходност; може да инвестира до 55% от активите си във финансови инструменти с променлив доход;
• Консервативен подфонд - с относително по-ниска степен на риск и доходност; може да инвестира до 25% от активите си във финансови инструменти с променлив доход.
Срокът за избор на подфонд е 30 ноември 2026 г., а първите заявления вече са налице. Право на избор няма само за хората, на които им остават под три години до навършване на пенсионна възраст – техните спестявания задължително отиват в консервативен подфонд с нисък риск, за да се предпазят от загуба непосредствено преди фазата на изплащане. Пенсионноосигурителните дружества вече изпращат писма с подробности какво трябва да направят клиентите им.
С въвеждането на мултифондовете във втория пенсионен стълб, очакваната средногодишна доходност в динамичния подфонд ще бъде над 7%, в балансирания – между 4% и 7%, а в консервативния – 2-3%, обявиха днес от Българската асоциация на дружествата за допълнително пенсионно осигуряване (БАДДПО). Техните очаквания са над 60% от активите на фондовете да се прехвърлят към динамичния подфонд и към това по-рисково инвестиране да е и основният интерес на хората, които сами ще направят своя избор. 15% ще бъдат в консервативния, а останалите 25% – в балансиран.
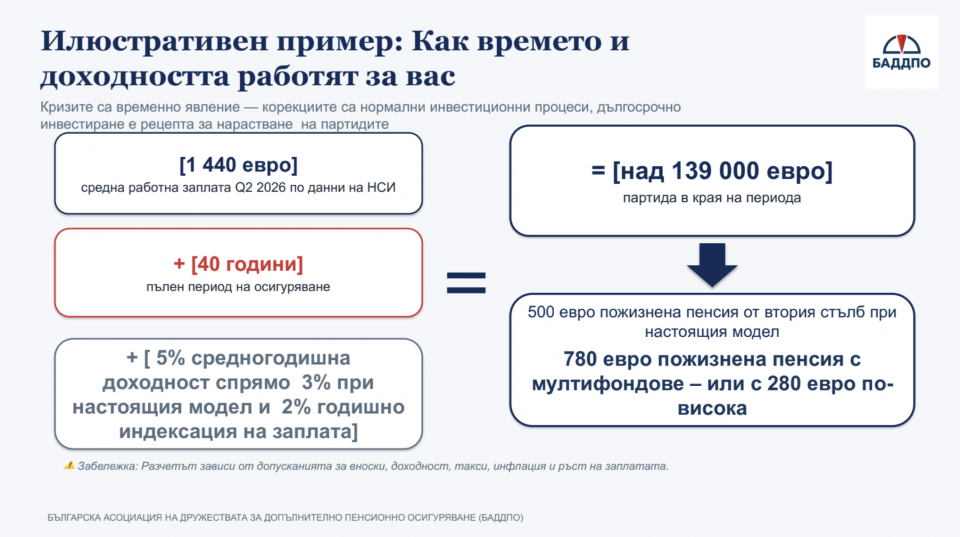
За хората, които ще изберат динамичния подфонд в по-напреднала възраст, от фондовете обясниха, че не е добре в него да се стои 6 месеца или една година, поради което избралите такъв подфонд на възраст 46-49 г. ще останат в него минимум пет години, преди да бъдат прехвърлени в балансирания, когато навършат 50 г.
Тази огромна промяна в уредбата на втория стълб няма да се почувства в пълна степен от хората, които са по-близо до пенсия. Според дружествата обаче ползите от нея ще се почувстват още при хората, на които им остават десетина години до пенсия, макар и не толкова силно. По-динамичното инвестиране ще даде разлика след 10-15 г., обясни Владислав Русев от "Алианц".
Необходимо ли е да предприемете някакви действия?
Не е необходимо да предприемете допълнителни действия, ако предвиденият в Кодекса за социално осигуряване рисков профил за вашата възрастова група е желаната от вас опция. В този случай, ако до 30 ноември 2026 г. не подадете заявление за вашия избор, автоматично ще бъде приложено разпределение към подфонд според възрастта ви към 1 януари 2027 г.:
• ако не сте навършили 50 години - в динамичен подфонд. Лицата между 45 и 49 г., които не са избрали подфонд, участват в динамичния подфонд за не по-малко от 5 години, освен ако след 31 декември 2027 г. не изберат друг начин на инвестиране на средствата им;
• ако сте навършили 50 години и ви остават повече от три години до възрастта за пенсиониране - в балансиран подфонд;
• ако ви остават три или по-малко години до възрастта за пенсиониране - в консервативен подфонд.
Във всички случаи, през последните три години преди навършване на възрастта за пенсиониране средствата ще бъдат инвестирани в консервативен подфонд.
Как се подават заявленията?
Пенсионните дружества вече публикуваха заявленията за избор на подфонд на сайтовете си, макар че не навсякъде те са лесно откриваеми – на сайта на една от компаниите например заявлението фигурира като "Приложение №19". Подаването им онлайн е възможно само с квалифициран електронен подпис. Другият начин е да се посети офис на компания или осигурителен посредник, където задължително първо клиентът ще бъде анкетиран, за да се прецени правилно подходящият модел на инвестиране на спестяванията му.