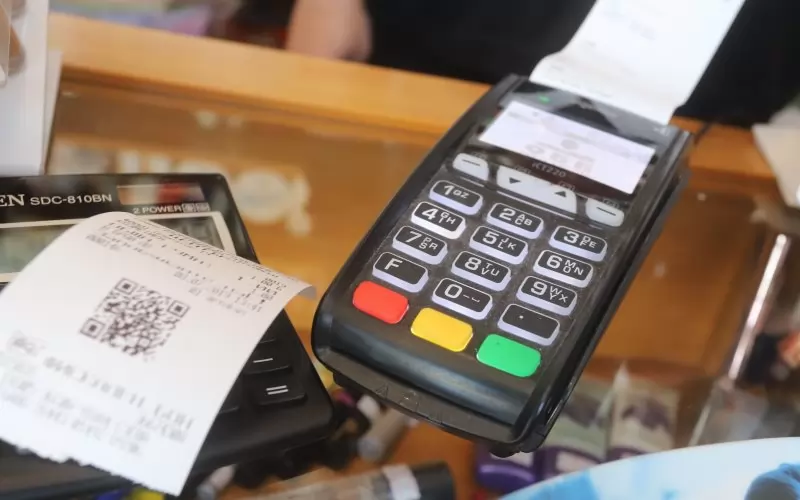
Върховният административен съд (ВАС) отказа да спре действието на наредбата за касовите апарати, която от месеци предизвиква недоволството на бизнеса, съобщи lex.bg.
Така се стигна до там, че 43 браншови организации и търговски дружества оспориха в съда последните три изменения в Наредба Н-18 за регистриране и отчитане чрез фискални устройства на продажбите в търговските обекти, изискванията към софтуерите за управлението им и изискванията към лицата, които извършват продажби чрез електронен магазин, както е пълното наименования на нормативния акт.
Предмет на жалбата им са промените в наредбата от 2018 г. и 2019 г. Освен за обявяването за нищожни на новите текстове в нея, те настояват и за спиране на действието им.
Един от основните проблеми в наредбата, за които от месеци алармира бизнесът, е даването на достъп на служители на НАП до софтуера за управление на продажбите на търговци, лични лекари, здравни заведения, туристически агенции. Това ще става чрез т. нар. одиторски профил. Според предприемачите така се нарушава еврорегламентът за защита на данните "чрез допускане на достъп чрез одиторски профил и без гаранциите за защита правата на данъкоплатеца, предвидени в ДОПК".
От Българската стопанска камара огласиха част от аргументите, с които са оспорени промените в наредбата. Освен че при приемането им не е спазена процедурата – не е направена задължителната предварителна оценка на въздействието и не е спазен редът за нотифициране (съгласуване с другите държави-членки на ЕС), уреден с Директива (ЕС) 1535/2015, според бизнеса има и други проблеми.
Жалбоподателите изтъкват пред ВАС, че прилагането на наредба Н-18 ще причини съществени вреди, свързвани с разгласяване и злоупотреби с лични данни, търговска тайна, бази данни и други обекти на авторски права, ноу-хау. От бизнеса прогнозират затваряне на много фирми и "налагането на прекомерни имуществени санкции и принудителни мерки (запечатване на търговски обект за срок до 30 дни), за които се допуска предварително изпълнение и които могат да причинят неплатежоспособност на всеки един търговец, особено при сезонните бизнеси".
В определението, с което отказват да спрат действието на промените в Наредба Н-18 върховните съдии Марио Димитров), Василка Шаламанова и Емил Димитров посочват, че съдът може да спре изпълнението, ако то би причинило на оспорващия значителна или трудно поправима вреда. И подчертават, че тежестта за доказването ѝ е на молителите.
В жалбата си бизнесът е направил сравнение между разходите, които действително трябва да направи за новия софтуер за управление на продажбите и за осигуряването на достъп на НАП до системите на фирмите, и изчисленията на приходната агенция за това колко ще струват нововъведенията. И сочи разминаване в пъти, като по делото са представени оферти на производителите на софтуер за управление на продажбите.
"Не се приемат от настоящия състав аргументите за евентуална невъзможност на молителите-търговци легално да упражняват търговската си дейност, и същите да претърпят санкции и принудителни административни мерки. Тези аргументи са базирани на хипотетични разсъждения, свързани с евентуално неизпълнение на законови задължения от молителите, вменени с процесната наредба, поради което са неотносими към настоящото производство", пишат тримата съдии.
Освен това те определят като неотносими доводите за „други вреди“ породени от цялостното въздействие, което изпълнението на изискванията на Наредба Н-18 би имало върху бизнеса.
Определението не е окончателно и може да бъде обжалвано пред петчленен състав на ВАС.